11:05 - 21.10.2026
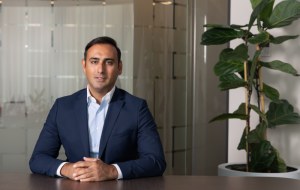
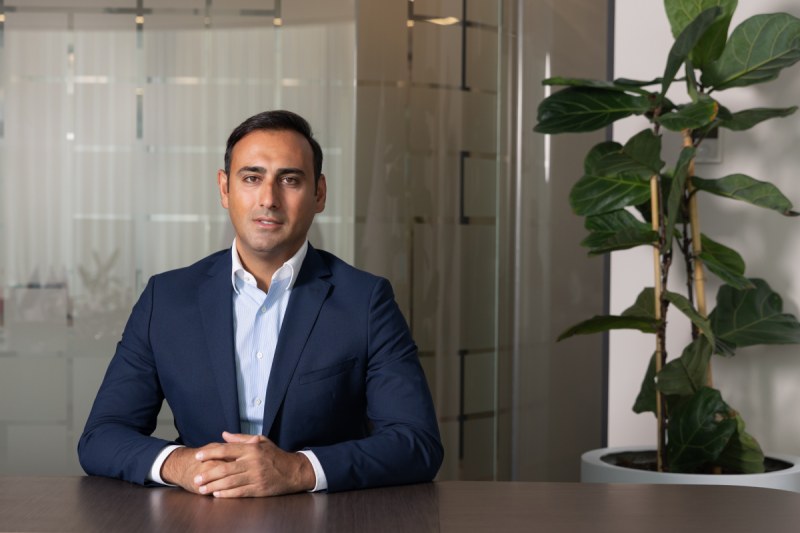
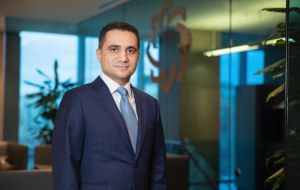
Интервью с директором департамента микробизнеса Kapital Bank Бахтияром Расуловым
Микропредпринимательство является одной из важных движущих сил экономики. Для предпринимателей, работающих в этом сегменте, особое значение имеют своевременный доступ к финансированию, гибкий сервис и решения, отвечающие потребностям бизнеса. Цифровизация и искусственный интеллект меняют подход банков к работе с микропредпринимателями, делая финансовые услуги более быстрыми и доступными.
В последние годы Kapital Bank трансформирует модель микрокредитования, стремясь упростить доступ предпринимателей к финансированию и адаптировать кредитные процессы к их повседневной деловой активности.
Как за последние годы изменился доступ микропредпринимателей к финансированию? Как технологии меняют взаимодействие между банком и предпринимателем и какие факторы будут определять конкуренцию в будущем? На эти вопросы ответил директор департамента микробизнеса Kapital Bank Бахтияр Расулов.
- Бахтияр муаллим, микропредпринимательство и в Азербайджане, и в мире переживает период активной трансформации. На фоне этих изменений предлагаем начать разговор с общей картины рынка. Как за последние годы изменился доступ микропредпринимателей в Азербайджане к финансированию?
Микропредпринимательство действительно является важной частью экономики страны, а доступ к финансированию играет существенную роль в развитии бизнеса. Однако долгое время получение кредита для микропредпринимателя было процессом, требующим значительных временных затрат и сбора документов. В рамках традиционной модели предпринимателю необходимо было посещать отделение банка, предоставлять документы, решать вопросы, связанные с поручительством или другими формами обеспечения.
В последние годы этот подход начал меняться. Около четырёх лет назад мы также приступили к трансформации модели микрокредитования. Наша цель заключалась в том, чтобы сделать доступ предпринимателей к финансированию более простым и быстрым, а процесс получения кредита – соответствующим ритму их повседневной деятельности.
Сегодня число клиентов Kapital Bank в сегменте микрокредитования превышает 100 тысяч, а кредитный портфель составляет около 660 миллионов манатов. Эти показатели отражают масштаб трансформации, которую мы провели в сфере микрокредитования.
- Как вы отметили, на протяжении многих лет микрокредитование было преимущественно связано с посещением отделений, сбором документов, поручительством и длительным процессом одобрения. Какие изменения потребовались с учётом меняющихся потребностей микропредпринимателей и что Kapital Bank изменил в своей модели кредитования?
В традиционной модели возникает существенный разрыв между темпом работы микропредпринимателя и скоростью кредитных процессов. Предприниматель управляет оборотными средствами, закупает товарные запасы, ежедневно принимает решения, и порой потребность в финансировании возникает внезапно – буквально в тот же день. В таких условиях кредитный процесс, который может длиться несколько дней, не отвечает потребностям предпринимателя.
Именно поэтому около четырёх лет назад мы начали масштабную трансформацию нашей модели микрокредитования и стали первыми в Азербайджане, кто применил инновационный подход в этом направлении. Наша цель заключалась не просто в переводе существующих процессов в онлайн-формат, а в изменении самой модели доступа микропредпринимателей к финансированию. Мы стремились создать для клиентов более быстрый, удобный и доступный процесс получения кредита.
Сегодня мы выдаём около 13 тысяч кредитов в месяц. Если учитывать рабочие дни и часы, это в среднем не менее одного кредита в минуту. Однако это не означает, что микропредприниматели могут получать кредиты у нас только в рабочее время. Напротив, подать заявку на кредит можно круглосуточно, семь дней в неделю. Для этого достаточно иметь мобильное приложение Birbank.
В основе этой модели лежит цифровизация. Около 90% продаж кредитных продуктов осуществляется через цифровые каналы. При этом после уточнения информации о бизнесе клиента около 95% кредитных решений принимаются полностью автоматически. Мы также цифровизировали значительную часть процессов в наших отделениях. Например, подписание документов осуществляется не на бумаге, а в цифровом формате с помощью SİMA.
У предпринимателей есть четыре основных канала получения кредита: отделения банка, дистанционные продажи (Telesales), приложения Birbank и Birbank Biznes. Через канал дистанционных продаж предприниматель может получить кредит полностью онлайн, максимум за 10–15 минут. Через приложения Birbank и Birbank Biznes оформить кредит также можно полностью онлайн, без участия сотрудника банка, – в большинстве случаев это занимает около пяти минут. В настоящее время через эти каналы мы предоставляем как кредитные продукты, так и кредитные карты в полностью онлайн-формате. Уже более 30 тысяч предпринимателей воспользовались кредитными картами для покрытия краткосрочных потребностей в ликвидности.
По сути, речь идёт не просто о цифровизации кредитного процесса. Для нас главное – изменить саму модель доступа микропредпринимателей к финансированию. Теперь предпринимателю не нужно подстраиваться под банковские процессы – банковское обслуживание адаптируется к темпу его работы. Результаты этих изменений отражаются и в уровне удовлетворённости клиентов. NPS (Net Promoter Score – индекс потребительской лояльности) является для нас одним из ключевых стратегических показателей, и мы уделяем ему большое внимание. После трансформации NPS среди клиентов микробизнеса вырос до 55,5%. Наша цель – продолжать улучшать этот показатель, опираясь на отзывы клиентов.
- Какая технологическая инфраструктура стоит за столь быстрым и автоматизированным принятием кредитных решений?
Мы используем интеграции с государственными органами, внутренние базы данных и различные источники информации, получая данные в режиме реального времени и, разумеется, с согласия клиентов. Мы анализируем кредитную историю предпринимателя, его операции и финансовое поведение. Иными словами, решение основывается не только на информации, предоставленной при подаче заявки, но и на совокупных данных о деятельности предпринимателя.
Учитывая, что Kapital Bank является одним из крупнейших банков страны, мы работаем с очень широкой базой предпринимателей. Мы внимательно отслеживаем поведение, потребности и изменения в деятельности предпринимателей, работающих в различных отраслях. Это позволяет нам лучше понимать как конкретного клиента, так и процессы, происходящие в предпринимательском сегменте в целом.
На основе этих данных мы выстроили процесс принятия решений таким образом, чтобы он был максимально быстрым и автоматизированным. Поэтому технологии для нас – не просто инструмент ускорения процессов. Это один из ключевых инструментов, который позволяет лучше понимать предпринимателя и принимать более подходящие для него решения.
Причём эти возможности доступны не только нашим действующим клиентам. Предприниматель, у которого ещё нет счёта в нашем банке, также может полностью онлайн открыть счёт и воспользоваться кредитными продуктами.
- Работает ли в микропредпринимательстве по-прежнему модель единого подхода ко всем клиентам или банковское обслуживание всё больше ориентируется на персонализированные решения?
Думаю, что подход, при котором всем микропредпринимателям предлагается один и тот же продукт, уже уходит в прошлое. Сферы деятельности предпринимателей, особенности их бизнеса и потребности различаются. Поэтому роль персонализации в банковском обслуживании постоянно возрастает.
Мы уже сделали первые шаги в этом направлении. Например, при коммуникации с клиентами учитываем отрасль и сегмент, в котором они работают, и на этой основе формируем и отправляем персонализированные предложения через push-уведомления и SMS.
Наша цель – не рассылать всем одно и то же кредитное предложение. Важно, чтобы клиент понимал: предложение соответствует особенностям его бизнеса и актуальным потребностям.
Например, если мы можем определить, какие товары предприниматель закупает перед началом определённого сезона, то вместо общего кредитного предложения можем предложить финансирование именно под эту потребность. Для нас персонализация начинается с выявления конкретных потребностей клиента. При этом важно отметить, что мы пока находимся на начальном этапе этого направления и тестируем различные подходы.
Таким образом, наша цель заключается не просто в том, чтобы отправлять клиентам разные сообщения. Мы стремимся создать модель банковского обслуживания, в рамках которой банк лучше понимает бизнес и потребности предпринимателя и предлагает ему соответствующие продукты и условия кредитования.
- Говоря о будущем банковского обслуживания, нельзя не отметить, что искусственный интеллект уже стал повседневной реальностью банковского сектора. Если говорить о микропредпринимательстве, где, на ваш взгляд, искусственный интеллект произведёт самые значительные изменения?
Мы уже используем решения на базе искусственного интеллекта в направлении продаж. Одно из основных направлений их применения сегодня – коммуникация с предпринимателями и представление им кредитных предложений. В частности, сейчас мы тестируем решение «AI Sales Agent», которое находится на пилотном этапе.
В рамках этой модели первым с клиентом взаимодействует не сотрудник банка, а искусственный интеллект. Сначала клиента информируют об этом, после чего AI-агент самостоятельно связывается с предпринимателем, проактивно предлагает кредит, отвечает на вопросы и старается понять причины, по которым клиент может не заинтересоваться предложением. Например, предпринимателю может не требоваться кредит в данный момент, предложенная сумма может оказаться неподходящей или ему может быть нужен другой продукт. На основании полученной информации «AI-агент» может предложить альтернативное решение.
Кроме того, через «AI-ассистента» в приложении Birbank розничные клиенты и микропредприниматели могут получать ответы на вопросы о банковских услугах – от оформления новой карты и получения кредита до переводов и депозитов. Пользователи могут уточнять баланс карты и информацию о последних операциях, отслеживать процесс возврата средств по карте, узнавать адреса и часы работы отделений, знакомиться с подходящими им финансовыми предложениями, а также выполнять ряд операций непосредственно в приложении.
Думаю, что влияние искусственного интеллекта на микробанкинг будет гораздо шире. В будущем мы планируем развивать модели кредитования на основе искусственного интеллекта. Мы будем работать над тем, чтобы использовать его возможности для принятия кредитных решений, анализа поведения клиентов и формирования наиболее подходящих предложений для предпринимателей.
Речь идёт не просто об автоматизации продаж. Искусственный интеллект может помочь нам лучше понимать поведение предпринимателей, точнее определять их потребности и предлагать подходящие решения в нужный момент. На мой взгляд, именно в этом направлении и произойдут главные изменения в микробанкинге.
- Что вас больше всего удивляет или мотивирует в работе с предпринимателями? Какие переломные моменты вы замечаете в историях тех, кто получает свой первый бизнес-кредит?
В работе с микропредпринимателями меня больше всего впечатляют их гибкость и способность быстро адаптироваться к меняющимся условиям. Зачастую они работают с ограниченными ресурсами, но при этом очень оперативно реагируют на изменения рынка.
В этом сегменте есть и конкретные результаты, которые нас мотивируют. Более 50 тысяч индивидуальных предпринимателей получили свой первый бизнес-кредит именно через Birbank Biznes. Общая сумма этих кредитов составила 300 миллионов манатов. За каждой из этих цифр стоит предприниматель со своей историей развития бизнеса.
Ещё интереснее то, что некоторые из этих историй мы можем прослеживать на протяжении времени. Тысячи предпринимателей, которые до получения кредита через Birbank или Birbank Biznes относились к микросегменту, впоследствии увеличили обороты и перешли в категорию малого или среднего бизнеса.
На мой взгляд, главный переломный момент заключается не в самом факте выдачи кредита, а в тех изменениях, которые финансирование приносит в бизнес предпринимателя. Кто-то приобретает новое оборудование, кто-то расширяет деятельность, а кто-то увеличивает оборот. Для нас самая большая мотивация – видеть, как бизнес, начинавшийся с небольшого масштаба, постепенно растёт, в том числе благодаря нашей поддержке.
- Что предприниматели в Азербайджане будут ожидать от банка через пять лет? Какие факторы, на ваш взгляд, станут определяющими в конкурентной борьбе на рынке микробанкинга?
Думаю, что банковское обслуживание микропредпринимателей в Азербайджане будет трансформироваться параллельно с глобальными тенденциями. В ближайшие годы для предпринимателей будет важно не только наличие финансовых продуктов, но и то, насколько хорошо банк понимает их бизнес, насколько точно определяет их потребности и насколько быстро предлагает подходящие решения. Ключевую роль в этом процессе будут играть данные, искусственный интеллект и цифровые решения.
Мы уже наблюдаем первые признаки этих изменений на рынке. Сегодня мы работаем более чем со 100 тысячами микропредпринимателей. Такой масштаб позволяет нам лучше понимать изменения в поведении и потребностях предпринимателей, а также глубже анализировать происходящие на рынке процессы.
Для нас это не просто цифра или рыночный показатель, но и большая ответственность. В предстоящий период главная задача будет заключаться в том, чтобы использовать накопленный опыт для создания более подходящих и ценных банковских решений для предпринимателей.
В этом контексте рост доли рынка и кредитного портфеля является одним из наших ключевых стратегических ориентиров. В первую очередь мы стремимся расширять охват предпринимательского сегмента. Кроме того, согласно проведённому нами исследованию рынка, сегодня мы занимаем первое место по количеству выданных кредитов. В следующем стратегическом периоде мы ставим перед собой цель увеличить кредитный портфель до одного миллиарда манатов.
Все эти задачи направлены на достижение одной важной стратегической цели. Мы хотим быть не просто организацией, которая удовлетворяет финансовые потребности предпринимателей. Наша цель – стать партнёром, который всегда рядом с ними, поддерживает их личностное развитие и помогает развивать их бизнес.
21 Октября 2026
21 Октября 2026
21 Октября 2026
21 Октября 2026
19 Октября 2026
19 Октября 2026
19 Октября 2026
19 Октября 2026
19 Октября 2026
19 Октября 2026
19 Октября 2026